#الجمهورية_الجديدة

الرقابة المالية تفرض عقدًا موحدًا للتمويل الاستهلاكي وتضع سقفًا لغرامات التأخير


أقرت الهيئة العامة للرقابة المالية ضوابط تعاقدية جديدة لتنظيم العلاقة بين شركات التمويل الاستهلاكي والعملاء، تتضمن الحد من المغالاة في غرامات التأخير، وضمان وضوح تكلفة التمويل قبل الشراء، ومنع الشركات من تعديل العقود بشكل منفرد، إلى جانب إتاحة سداد الأقساط مبكرًا وفق قواعد محددة، وذلك ضمن نموذج تعاقدي جديد يستهدف ضبط الممارسات داخل سوق التمويل الاستهلاكي.
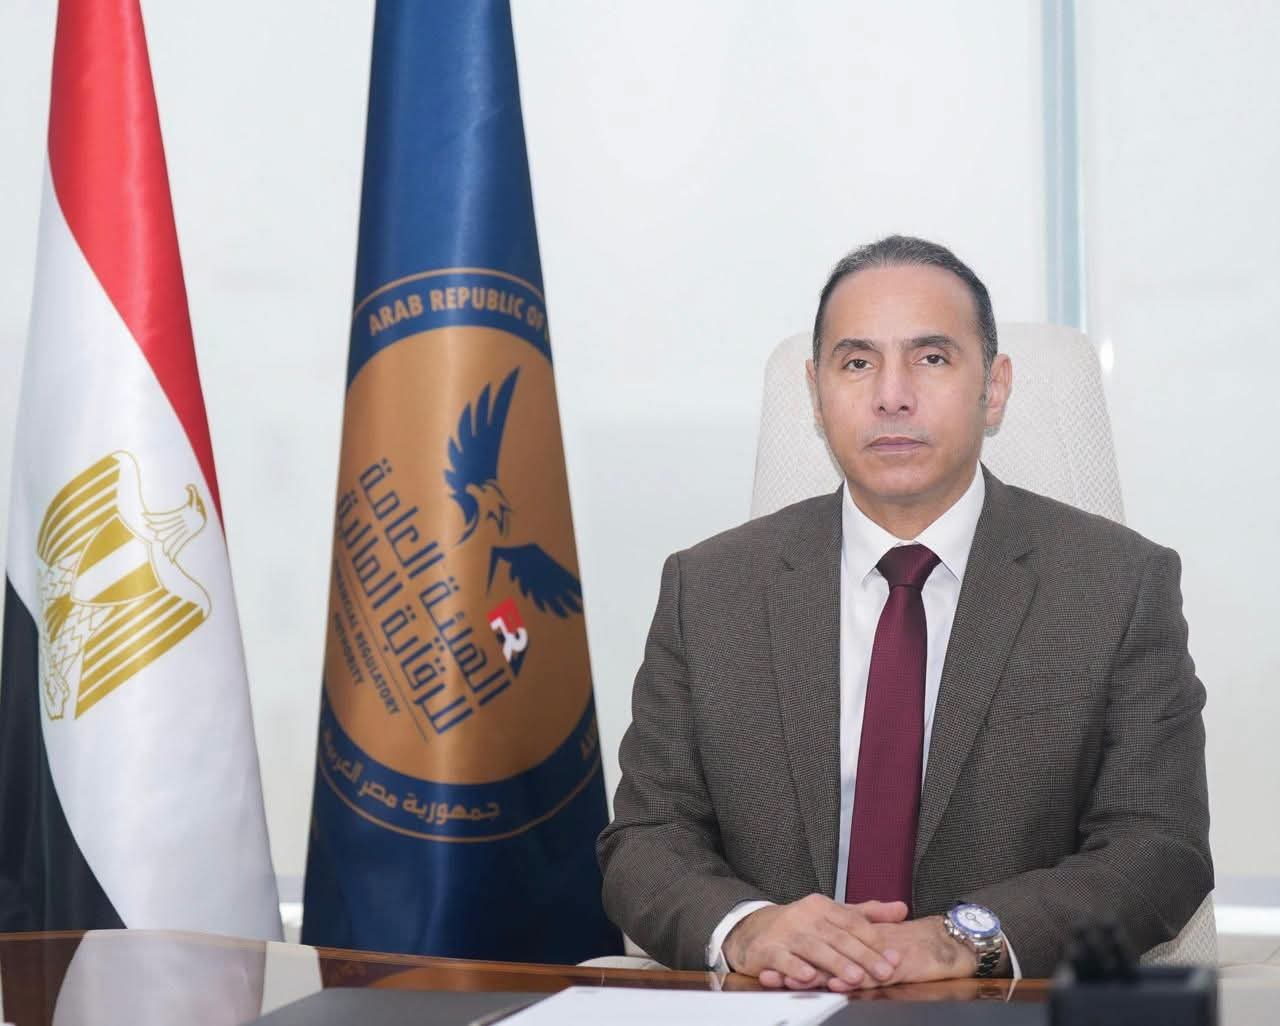
وأصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، قرارًا باعتماد عقد نموذجي جديد يتضمن 19 بندًا، ليحل محل النماذج المعمول بها منذ عام 2021، مع إلزام الشركات باستخدامه في عمليات تمويل شراء سلعة أو خدمة واحدة، أو تمويل عدة سلع وخدمات، وكذلك التمويلات المرتبطة ببطاقات المدفوعات التجارية، على أن تبدأ مهلة توفيق الأوضاع لمدة ثلاثة أشهر من تاريخ نشر القرار في الوقائع المصرية.
ومن أبرز الضوابط التي تضمنها العقد وضع حد أقصى لعائد التأخير، بحيث لا يتجاوز إجمالي ما يتحمله العميل طوال فترة التمويل قيمة الجزء غير المسدد من أصل المديونية، في خطوة تستهدف منع تراكم غرامات تفوق قيمة المبلغ المتبقي على العميل.
كما وضع القرار قواعد أكثر وضوحًا لاحتساب تكلفة التمويل، إذ يتعين على الشركة تحديد الحد الأقصى لسعر الفائدة السنوي، وبيان ما إذا كان ثابتًا أو متغيرًا، والإفصاح عن المصروفات الإدارية والعمولات، بما فيها عمولة السداد المعجل، قبل إتمام التعاقد.
ضوابط جديدة لحماية العملاء
وألزم النموذج الشركات بإطلاع العميل على العقد قبل التوقيع، وتحرير جميع البيانات الإلزامية بصورة رقمية وواضحة ومقروءة، مع توفير نسخة إلكترونية من العقد عبر التطبيق الخاص بالعميل، إلى جانب إخباره بكامل تفاصيل عملية الشراء والتمويل، بما يشمل قيمة السلعة، والفائدة، والمصروفات، وعدد الأقساط، ومواعيد استحقاقها، والتكاليف الإجمالية.
وفيما يتعلق بتعدد عمليات الشراء، حظر العقد تجميع التزامات العميل في قسط واحد، وأتاح له سداد كل عملية تمويل بصورة مستقلة، حتى يتمكن من متابعة مستحقات كل سلعة أو خدمة على حدة.
ومنح القرار العملاء حق طلب كشف حساب تفصيلي يتضمن قيمة المشتريات والأقساط والفوائد والمصروفات الإدارية والمدة المتبقية للسداد، مع إتاحة الاعتراض على البيانات الواردة به خلال 15 يومًا من تاريخ إرساله.
ولم يغفل النموذج تنظيم مسؤولية شركات التمويل قبل منح الائتمان، حيث ألزمها بالتحقق من الملاءة المالية للعميل والاستعلام عنه ائتمانيًا، مع عدم تجاوز إجمالي أقساط التمويل الشهرية نسبة 50% من مجموع دخله الشهري.
السداد المبكر وتعديل العقود
وفي ملف السداد المعجل، أتاح العقد للعميل تسوية كامل المبالغ المستحقة أو جزء منها قبل مواعيد الاستحقاق، مع خصم تكلفة التمويل الخاصة بالشهر الذي جرى فيه السداد المبكر، وإمكانية تحصيل عمولة محددة من أصل المبلغ المعجل بعد خصم الفوائد، بينما لا تستحق الشركة عمولة سداد معجل إذا كان التمويل دون سعر فائدة.
كما وضع القرار قيودًا على تعديل شروط التعاقد، وحظر على الشركات إجراء أي تغيير من جانب واحد. وفي حالة تمويل عملية شراء واحدة، يتعين إخطار العميل بالتعديل ومنحه أسبوعًا لإبداء موافقته أو اعتراضه.
أما العقود الخاصة بتمويل عدة سلع وخدمات أو باستخدام بطاقات المدفوعات التجارية، فيجب إخطار العميل بالتعديلات المقترحة، ومنحه خمسة أيام للرد، ويُعد عدم الرد موافقة ضمنية، على أن تسري التعديلات على عمليات التمويل المستقبلية فقط.
وفي المقابل، حدد العقد التزامات العملاء، وفي مقدمتها تقديم بيانات صحيحة، واستخدام التمويل في الأغراض الاستهلاكية المتفق عليها، والالتزام بمواعيد السداد، والحفاظ على سرية بيانات التطبيقات الإلكترونية، وإخطار الشركة خلال خمسة أيام على الأكثر عند تغيير رقم الهاتف أو فقده أو سرقته أو نقل ملكيته.
كما حظر تحويل السلع والخدمات الممولة إلى أموال نقدية من خلال بيعها بغرض تسييل التمويل، أو الحصول عليه باستخدام الغش والتدليس، أو السماح للغير باستخدام التطبيق الإلكتروني الخاص بالعميل.
متى يحق للشركة إيقاف التمويل؟
وفي المقابل، احتفظ النموذج بحق الشركات في وقف إتاحة مشتريات جديدة من حد التمويل الائتماني حال تأخر العميل عن سداد قسطين متتاليين، أو ثبوت تقديمه بيانات ومستندات غير صحيحة أثرت على قرار منحه التمويل.
ويُفسخ العقد تلقائيًا في حالات محددة، تشمل استخدام التمويل في غير الأغراض الاستهلاكية، وتسييل السلع والخدمات محل التمويل، وإدراج العميل على قوائم الإرهاب.
وشدد رئيس الهيئة على ضرورة التزام الشركات بالنزاهة والأمانة في التعامل مع العملاء، والامتناع عن أي ممارسات مسيئة خلال تحصيل المستحقات، مع إخطارهم ببيانات المحصلين ووسائل التواصل معهم.
وأجاز القرار للشركات إضافة أحكام أخرى إلى النموذج المعتمد، بشرط الحصول على عدم ممانعة مسبقة من الهيئة، كما أتاح تسوية المنازعات إما أمام المحاكم الاقتصادية أو من خلال التحكيم بالمركز المصري للتحكيم الاختياري وتسوية المنازعات المالية غير المصرفية.
ومن المقرر العمل بالقرار بعد نشره في الوقائع المصرية، مع منح الشركات ثلاثة أشهر لتوفيق أوضاعها وتعديل العقود القائمة بما يتفق مع الضوابط الجديدة.
ويأتي القرار ضمن حزمة إجراءات رقابية اتخذتها الهيئة خلال عام 2026 لتطوير نشاط التمويل الاستهلاكي، شملت الربط اللحظي مع شركات الاستعلام الائتماني، واستخدام رموز التحقق لتأكيد هوية العملاء، وإضافة تقييم التحليل السلوكي، وحظر تمويل شراء الذهب والفضة، إلى جانب إصدار دليل شامل لقواعد وضوابط النشاط في سبتمبر الماضي.
 شاهد ايضا
-8.jpg)

استطلاع راى
هل ترى أن مضاعفة سعة باقة الإنترنت الأرضي الأساسية بنفس السعر كافية لتحسين الخدمة للمستخدمين؟
نعم
لا
اسعار اليوم